

































































































































Solo entre el 3 % y el 5 % de las empresas colombianas aseguran su crédito comercial, según declaraciones del CEO de Cesce recogidas por La República. La cifra pone sobre la mesa un desafío estratégico: proteger las ventas a crédito para crecer sin comprometer la liquidez ni la continuidad del negocio.
Una empresa puede aumentar sus ventas, conquistar nuevos clientes y ampliar su presencia en el mercado. Sin embargo, si no recibe oportunamente el dinero de esas operaciones, su crecimiento puede convertirse en una fuente de presión financiera.
Esta es una de las paradojas que enfrentan muchas organizaciones en Colombia: vender más no necesariamente significa tener más dinero disponible.
En un entorno donde la liquidez, los costos financieros y la capacidad de pago de los clientes influyen directamente en la estabilidad empresarial, la gestión del riesgo comercial adquiere una importancia estratégica. Aun así, la protección de las ventas a crédito sigue siendo una práctica poco extendida en el país.
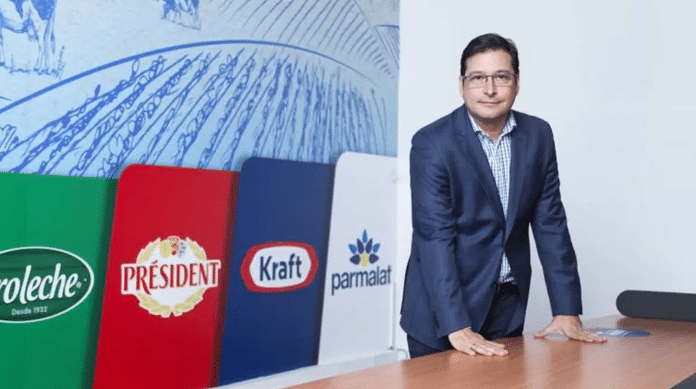
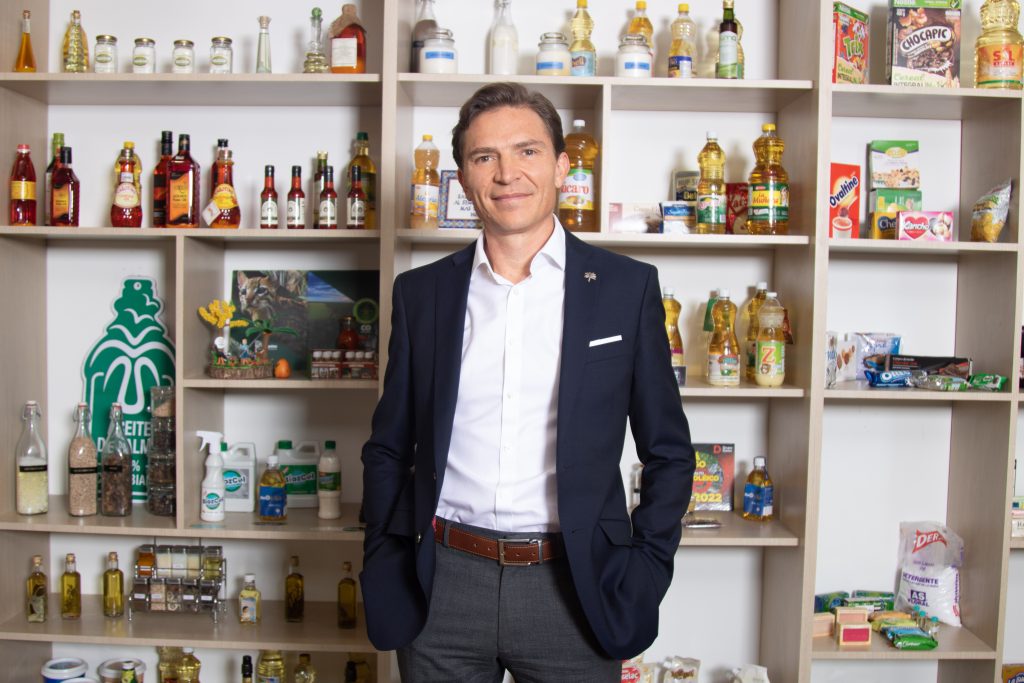
De acuerdo con declaraciones de Pablo Ramón-Laca, CEO de Cesce, publicadas por La República el 10 de octubre de 2026, entre el 3 % y el 5 % del tejido empresarial colombiano cuenta con seguro de crédito. En contraste, el ejecutivo señaló que en España la penetración de este instrumento alcanza el 10 %.
Aunque esta comparación no permite concluir por sí sola cuál es el nivel óptimo de aseguramiento para Colombia, sí evidencia un espacio potencial para desarrollar una cultura empresarial más consciente de los riesgos asociados a las ventas a crédito.
La pregunta que surge para los líderes no es únicamente cuánto pueden vender, sino cuánto de lo vendido podrán convertir efectivamente en liquidez.
El riesgo comercial: cuando vender se convierte en una exposición financiera
En las relaciones entre empresas es habitual conceder plazos de pago para facilitar las operaciones, fortalecer vínculos comerciales y competir por nuevos clientes. Esta práctica puede impulsar el crecimiento, pero también implica asumir un riesgo: que el comprador no pague en las condiciones acordadas.
Cuando una empresa vende a crédito, entrega un producto o presta un servicio antes de recibir la totalidad del dinero. Durante ese periodo, debe continuar pagando nómina, proveedores, arrendamientos, impuestos y demás compromisos operativos.
Por consiguiente, si uno o varios clientes incumplen sus obligaciones, la organización puede experimentar tensiones de caja, retrasar inversiones o recurrir a financiación adicional.
El problema puede ser especialmente delicado para las micro, pequeñas y medianas empresas, que en ocasiones cuentan con menores reservas financieras para absorber pérdidas inesperadas.
Un solo impago significativo puede afectar la continuidad de un negocio cuando existe una alta concentración de ventas en pocos clientes. Sin embargo, el impacto no depende únicamente del monto adeudado: también influyen los márgenes, el tiempo de recuperación de cartera, los costos de financiación y la capacidad de respuesta de la empresa.
Por esta razón, vender a crédito no debería ser una decisión exclusivamente comercial. Debe formar parte de una política integral que conecte ventas, finanzas, operaciones y estrategia.
¿Qué está revelando la baja penetración del seguro de crédito?
El dato presentado por Cesce permite abrir una conversación sobre la forma en que las empresas colombianas administran sus riesgos.
Una primera explicación posible es que muchas organizaciones priorizan el crecimiento de los ingresos y la captación de clientes, mientras que la protección de las cuentas por cobrar recibe menos atención. A esto se pueden sumar las restricciones presupuestales, el desconocimiento de los instrumentos disponibles y la percepción de que contratar una cobertura representa un costo adicional.
No obstante, la baja penetración del seguro de crédito no demuestra que todas las empresas estén desprotegidas ni que todas necesiten contratar una póliza. Las organizaciones pueden utilizar distintas herramientas para gestionar el riesgo, como la evaluación de clientes, los límites de crédito, las garantías, la diversificación de compradores y el seguimiento de la cartera.
La decisión adecuada depende del sector económico, el tamaño de la empresa, la concentración de sus ingresos, los plazos de pago y su capacidad para asumir pérdidas.
Desde una perspectiva gerencial, el verdadero desafío consiste en pasar de una gestión reactiva —actuar cuando aparece el impago— a una gestión preventiva que permita anticipar escenarios y tomar decisiones informadas.
Seguro de crédito: proteger la liquidez para sostener el crecimiento
El seguro de crédito comercial es un instrumento mediante el cual una empresa puede protegerse, bajo las condiciones y exclusiones de la póliza, frente al riesgo de que determinados clientes no paguen sus obligaciones comerciales aseguradas.
Además de la posible indemnización ante un siniestro cubierto, algunas soluciones de este tipo ofrecen análisis de riesgo de compradores y seguimiento de su capacidad de pago.
En la entrevista publicada por La República, Cesce explicó que su actividad incluye el aseguramiento de las deudas de los clientes de las empresas aseguradas. Su CEO también señaló que el capital cubierto durante 2025 alcanzó los 4.000 millones de euros, equivalentes a aproximadamente US$4.484 millones.
Según la misma publicación, la compañía pasó de 330 a 500 clientes en Colombia durante los últimos cinco años y aseguró alrededor de 60.000 contratos de deuda.
Estas cifras corresponden a la operación de Cesce y no al conjunto del mercado colombiano. Sin embargo, ayudan a ilustrar cómo la gestión del riesgo comercial puede formar parte de la estrategia financiera de una organización.
Ahora bien, contratar un seguro no elimina la necesidad de administrar la cartera. La empresa debe revisar las condiciones de cobertura, los límites por comprador, los deducibles, las exclusiones, los plazos de notificación y los procedimientos aplicables en caso de incumplimiento.
En consecuencia, la decisión de asegurarse debe partir de un diagnóstico financiero y comercial, no solamente del temor a perder una venta.
Cinco decisiones para fortalecer la gestión del riesgo comercial
Frente a este panorama, las empresas pueden avanzar con acciones concretas antes de comprometer recursos en nuevos instrumentos financieros.
1. Conocer la concentración del riesgo
No basta con conocer las ventas totales. Es necesario identificar cuánto representan los principales clientes dentro de la cartera y qué ocurriría si alguno dejara de pagar.
Una empresa que depende de dos o tres compradores para sostener una parte importante de sus ingresos puede enfrentar una exposición considerable, incluso cuando su facturación crece.
Decisión: elaborar un mapa de concentración de clientes y establecer límites de exposición según la capacidad financiera del negocio.
2. Evaluar antes de conceder crédito
La presión por cerrar una venta puede llevar a aceptar condiciones de pago sin analizar suficientemente al comprador.
Por ello, conviene establecer criterios para evaluar antecedentes comerciales, comportamiento de pago, referencias, capacidad de endeudamiento disponible y condiciones de la operación, utilizando información pertinente y legalmente accesible.
Decisión: definir una política de crédito que establezca quién puede aprobar plazos, montos y excepciones, y bajo qué criterios.
3. Convertir la cartera en un indicador estratégico
Las cuentas por cobrar no deben revisarse únicamente cuando falta dinero en caja. Su seguimiento periódico permite identificar retrasos, anticipar tensiones financieras y ajustar las condiciones comerciales.
Entre los indicadores útiles se encuentran los días de cartera, la proporción de obligaciones vencidas, el tiempo promedio de recaudo y la concentración de cuentas por cobrar.
Decisión: integrar estos indicadores al tablero gerencial y revisarlos junto con las proyecciones de flujo de caja.
4. Comparar alternativas de protección
El seguro de crédito puede ser una opción, pero no es la única. Dependiendo de las características del negocio, también pueden evaluarse anticipos, garantías, límites de crédito, mecanismos de financiación de facturas y acuerdos contractuales.
Cada alternativa tiene costos, condiciones y riesgos diferentes.
Decisión: comparar el costo total de las opciones con la pérdida potencial que la empresa podría enfrentar y con el efecto de esa pérdida sobre su liquidez.
5. Alinear las metas comerciales con la capacidad financiera
Un equipo comercial puede cumplir sus objetivos de ventas y, al mismo tiempo, deteriorar la liquidez si concede plazos excesivos o concentra las operaciones en compradores con alto riesgo.
Por tanto, los indicadores comerciales deben considerar no solo cuánto se vende, sino también la calidad de la cartera y el recaudo efectivo.
Decisión: incorporar criterios de calidad de venta, cumplimiento de pagos y rentabilidad ajustada al riesgo en las conversaciones entre las áreas comercial y financiera.
Inteligencia empresarial: anticiparse también es competir
La gestión del riesgo comercial no debe entenderse como una barrera para crecer. Por el contrario, permite evaluar qué oportunidades son sostenibles, cuáles requieren condiciones especiales y qué clientes representan una exposición que la empresa no puede asumir sin protección.
En este contexto, la información financiera y comercial se convierte en un activo estratégico. Los datos de cartera, el comportamiento de pago, la evolución sectorial y las condiciones del mercado pueden ayudar a construir escenarios y anticipar decisiones.
La inteligencia artificial también abre posibilidades para automatizar tareas, identificar patrones y apoyar el análisis de información. Sin embargo, sus resultados dependen de la calidad de los datos, de una implementación responsable y de la revisión humana en decisiones relevantes.
La misma entrevista de La República recoge que Cesce viene incorporando inteligencia artificial en sus procesos internos y que, según su CEO, el costo de elaboración de una matriz de decisión se redujo en un 80 %. Este resultado corresponde a la experiencia reportada por la compañía y no debe extrapolarse automáticamente a otras empresas o sectores.
La lección para los líderes es que la tecnología puede mejorar la eficiencia del análisis, pero debe estar conectada con procesos claros, criterios de riesgo y decisiones responsables.
¿Qué significa este desafío para las regiones y los sectores productivos?
La gestión del riesgo comercial también tiene una dimensión territorial.
Las condiciones de financiación, los plazos de pago y la capacidad de las empresas para absorber pérdidas pueden variar según el sector, el tamaño de los negocios y las características de los mercados donde operan.
En actividades con ciclos de producción prolongados, como algunos segmentos agroindustriales, los tiempos de pago pueden coincidir con necesidades importantes de capital de trabajo. En comercio y distribución, conceder crédito a compradores puede facilitar las ventas, pero también incrementar la exposición cuando la cartera está concentrada.
De igual manera, las empresas de servicios pueden enfrentar riesgos relacionados con contratos de larga duración, retrasos en la aceptación de entregables o dependencia de unos pocos clientes corporativos.
Por ello, las estrategias de prevención no deberían diseñarse de forma uniforme. Es necesario comprender las dinámicas sectoriales, las cadenas de valor y las capacidades financieras de cada empresa.
Desde una perspectiva de desarrollo empresarial, ampliar el conocimiento sobre los instrumentos de protección comercial puede contribuir a que más organizaciones evalúen sus riesgos con información y fortalezcan su capacidad para crecer de manera sostenible.
No se trata de asegurar todas las operaciones indiscriminadamente, sino de ayudar a cada empresa a identificar cuáles riesgos puede asumir, cuáles debe reducir y cuáles necesita transferir.
La pregunta que todo gerente debería hacerse
La baja penetración del seguro de crédito en Colombia abre una oportunidad para fortalecer la educación financiera empresarial y profesionalizar la gestión de las cuentas por cobrar.
Sin embargo, la solución no consiste en contratar una póliza por recomendación general. El primer paso es entender la exposición real del negocio, evaluar la capacidad de respuesta ante un impago y comparar las alternativas disponibles.
En definitiva, una empresa financieramente sólida no es aquella que nunca enfrenta riesgos, sino aquella que conoce sus exposiciones, prepara escenarios y toma decisiones antes de que un problema comprometa su continuidad.
Desde Café con la Gerencia proponemos una reflexión para los líderes empresariales: ¿su organización está midiendo el éxito comercial por lo que vende o también por su capacidad de recaudar, proteger la liquidez y convertir las ventas en crecimiento sostenible?
Porque crecer no consiste solamente en vender más. Consiste en construir una empresa capaz de sostener ese crecimiento.